


Ce que les liquidités offrent — et ce qu’elles n’offrent pas
Quand on parle de liquidités, on ne parle pas des pièces et des billets dans votre poche ni de l’argent que vous dépensez au quotidien. On parle du choix de mettre de l’argent de côté pour l’avenir, sur un compte qui vous verse des intérêts.
Les avantages des liquidités
Pour la plupart des gens, l’avantage numéro un est que vous avez très peu de chances de perdre de l’argent. Quand vous placez de l’argent sur un compte, vous pouvez être raisonnablement sûr de pouvoir le retirer plus tard — et qu’il ne devrait pas y en avoir moins que le montant de départ. (Cela dit, nous vous conseillons de lire notre article sur l’inflation pour comprendre pourquoi votre argent n’est peut‑être pas aussi « en sécurité » que vous le pensez.)
Les comptes de liquidités sont aussi pratiques parce que, en général, vous pouvez retirer votre épargne quand vous le souhaitez.
Enfin, les banques publient le taux d’intérêt de la plupart des comptes. Vous savez donc à quoi vous attendre — du moins pendant un certain temps. C’est très différent de la plupart des investissements.
Les inconvénients des liquidités
Les avantages des liquidités sont évidents, mais selon nous, leur principal inconvénient l’est tout autant. Le taux d’intérêt que vous recevez dépend généralement du taux directeur de votre pays. Quand les taux sont bas, votre épargne progresse peu.
Même lorsque les taux sont plus élevés, ils ont peu de chances d’égaler les rendements que vous pourriez obtenir avec d’autres placements. Bien sûr, ces placements impliquent souvent plus de volatilité (des hausses ou baisses soudaines) et un risque d’investissement (la possibilité de perdre de l’argent) — mais leur potentiel de croissance est aussi nettement plus important.
L’effet de ce potentiel de croissance plus élevé sur votre épargne peut être considérable. Nous l’expliquons en détail dans un autre article, mais voici un exemple simple. Imaginez que vous deviez mettre de côté 20 000 € pour une dépense importante dans dix ans. Combien faudrait‑il épargner chaque mois pour y arriver ?
Combien faut‑il épargner pour atteindre votre objectif ?
Nous avons fait les calculs sur 10 ans, en comparant le taux d’intérêt que vous auriez obtenu avec un compte d’épargne en euros et l’équivalent du rendement total que vous auriez réalisé en investissant dans des actions américaines (rendements en euros). Avec les actions, vous auriez mis 80 € de côté par mois. Avec des liquidités, il aurait fallu mettre 160 € de côté par mois. La différence est considérable ! Et si vous mettez moins de côté chaque mois pour atteindre votre objectif, il vous reste davantage à consacrer à tout le reste.
Versement mensuel nécessaire pour atteindre 20 000 € sur les 10 dernières années
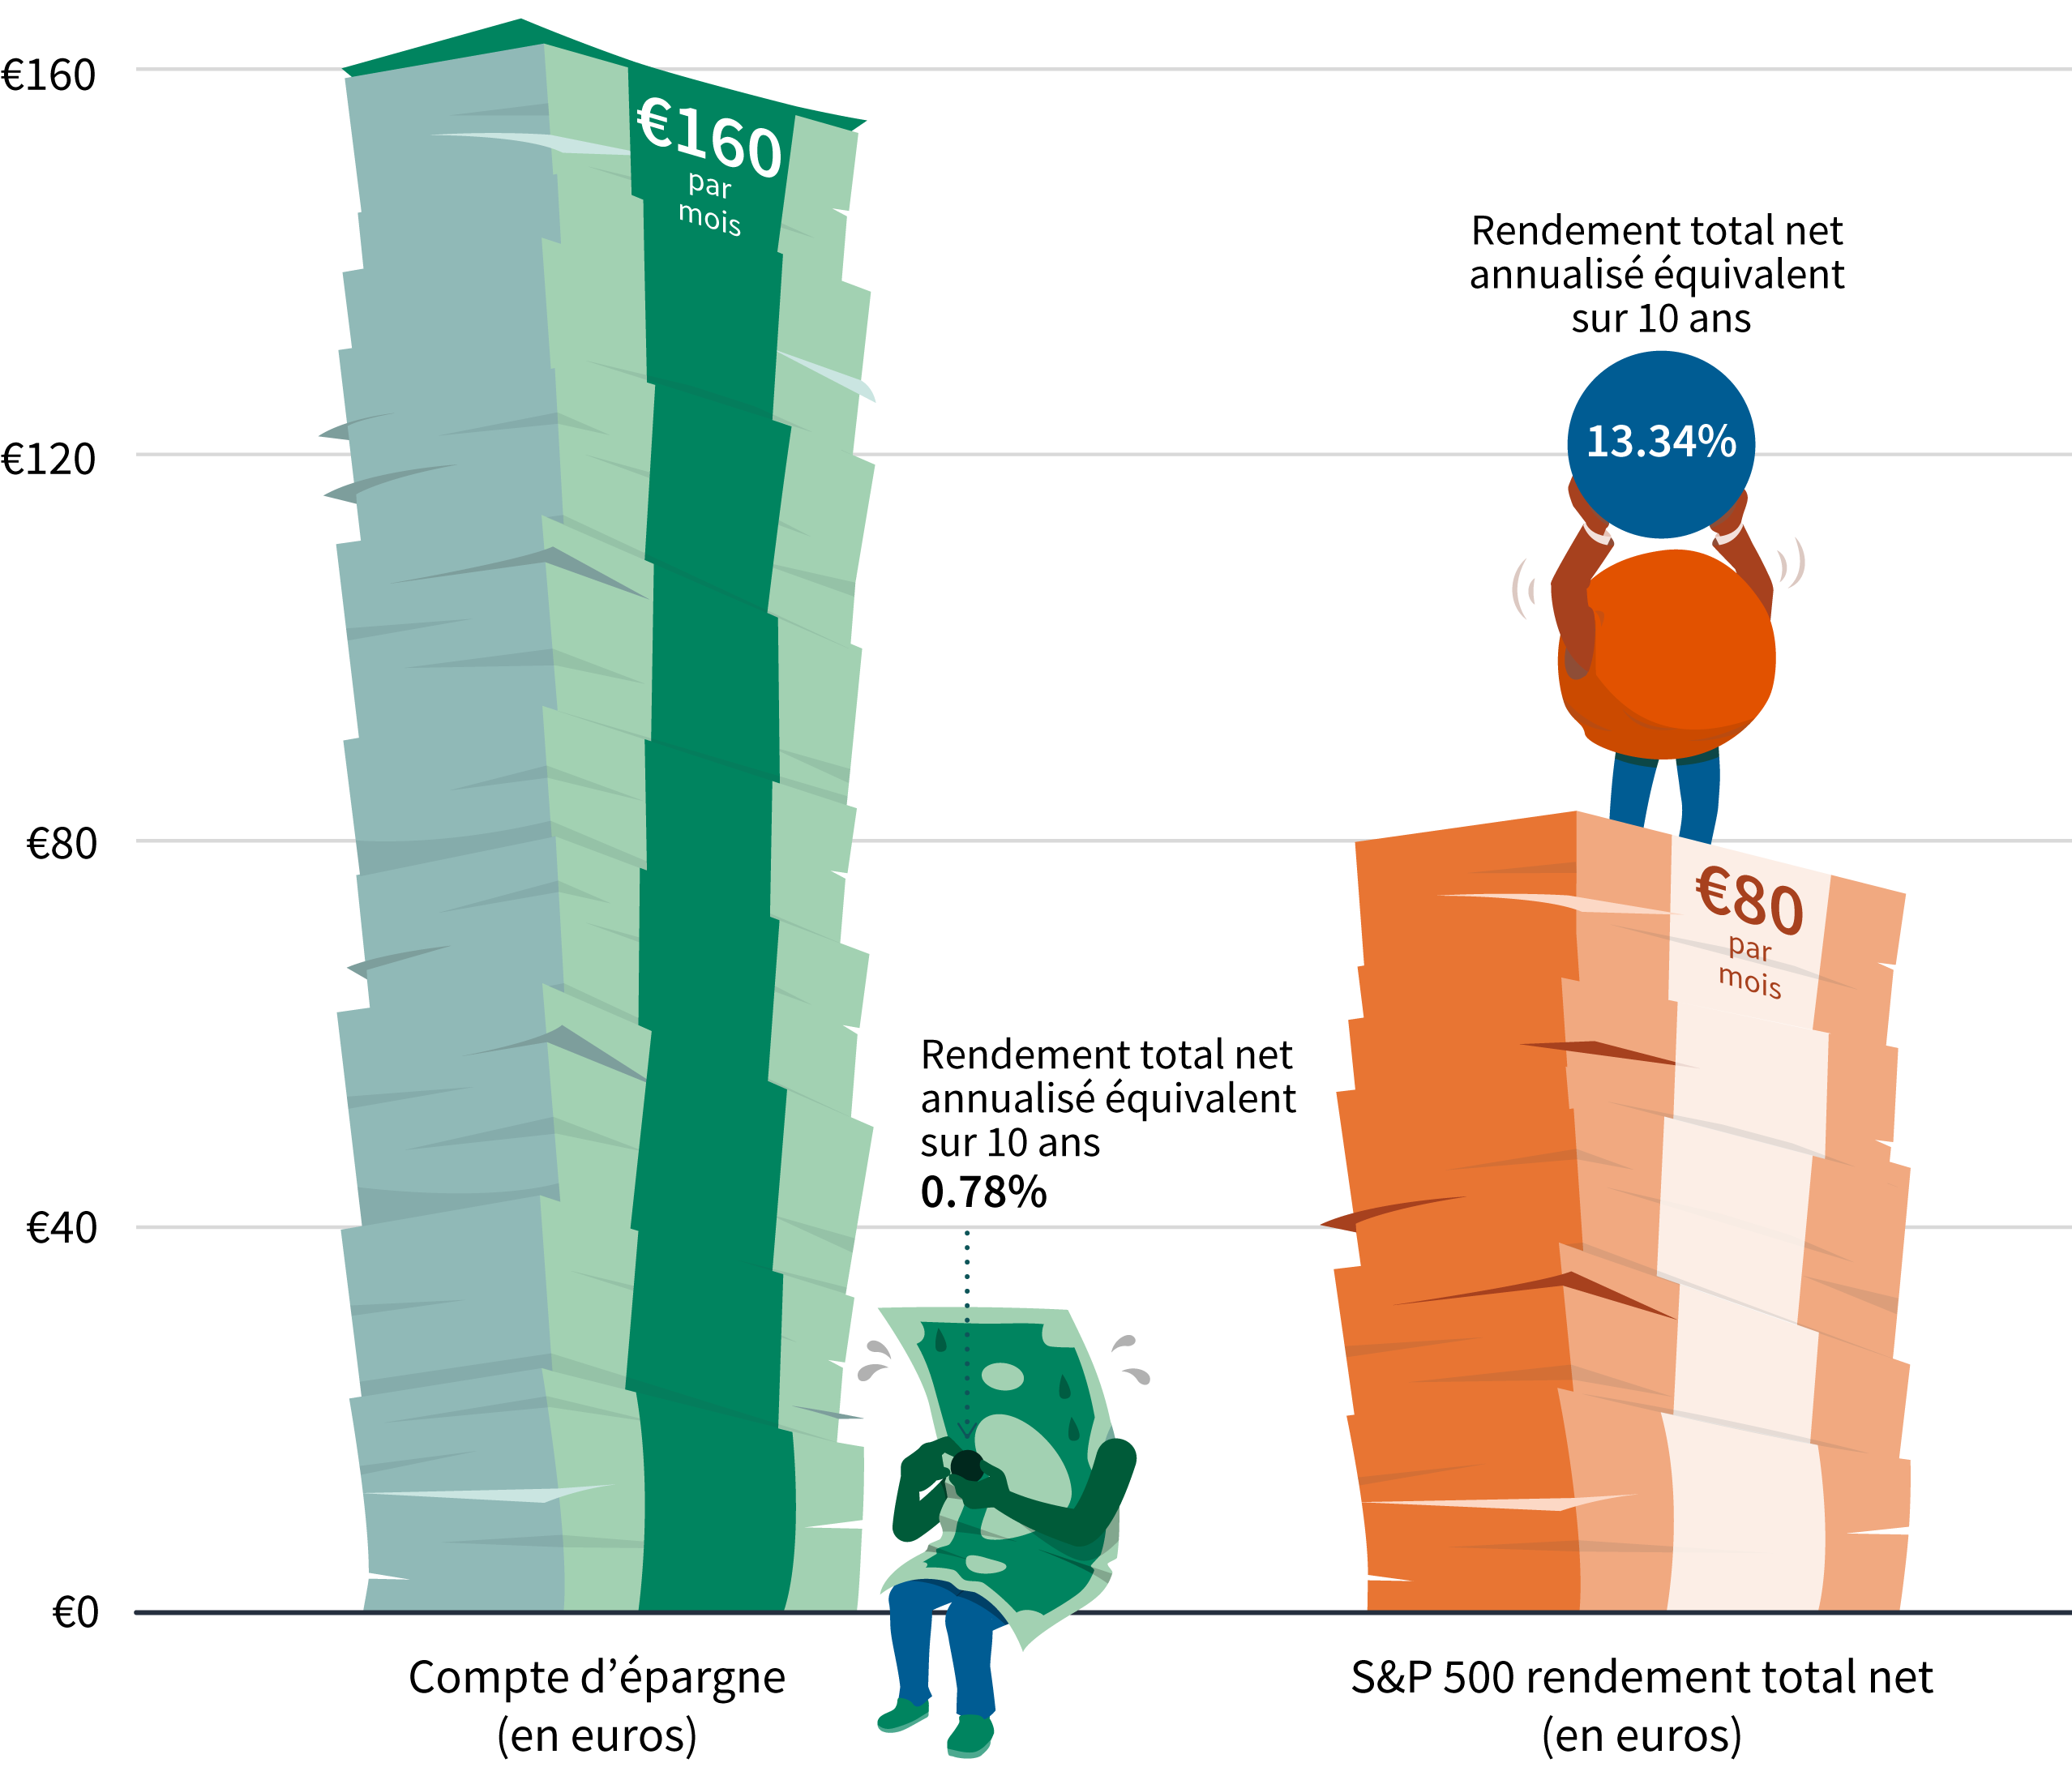
Source : Bloomberg, BNP Paribas Asset Management. Données du 31 décembre 2015 au 31 décembre 2025, EUR.
Les performances passées ne préjugent pas des performances futures.
Comme nous l’avons déjà indiqué, il faut garder à l’esprit que d’autres types d’investissements peuvent perdre de la valeur, notamment à court terme — c’est pourquoi nous parlons ici d’un objectif à long terme. Leur performance est également plus variable : rien ne garantit donc le montant que vous pourriez gagner (même si les taux d’intérêt ne sont pas garantis à long terme non plus). Vous souhaitez en savoir plus sur l’investissement ? Poursuivez votre lecture avec les autres articles de la série Ne laissez pas dormir votre argent.
Avertissement de risque
La valeur des investissements, et les revenus qu'ils génèrent, peuvent aussi bien baisser qu'augmenter et les investisseurs peuvent ne pas récupérer le montant initialement investi.