


Vreet inflatie aan uw spaargeld?
Heeft u ooit iemand horen zeggen: ‘Uw spaargeld is veilig op de bank’ of ‘U kunt geen geld verliezen als u het op een spaarrekening zet’? Daar zit veel waarheid in, maar er is wel één belangrijk punt dat vaak over het hoofd wordt gezien. En net dat zorgt ervoor dat uw spaargeld toch niet zo veilig is als u misschien denkt.
De boosdoener is inflatie. Laat u uw geld lange tijd op een bankrekening staan, of in een andere vorm van ‘cash’-spaargeld, dan betekent dat dat uw geld ongemerkt waarde verliest.
Wat is inflatie?
Inflatie houdt in dat prijzen van goederen en diensten door de jaren heen meestal stijgen. Het inflatiecijfer geeft aan hoeveel ze stijgen.
Soms is de inflatie hoog en ziet u het effect al na een jaar of twee. Is ze laag, dan valt het minder op, maar op lange termijn telt het toch op.
Koopkracht gaat over hoeveel u met uw geld kunt kopen. Als u uzelf ooit hebt horen zeggen dat u in de winkel meer betaalt voor hetzelfde, of dat u voor uw gebruikelijke bedrag minder krijgt, dan is dat een voorbeeld van dalende koopkracht.
Het effect in kaart
Staat uw geld maar een of twee jaar op een bankrekening, dan merkt u de impact van inflatie nauwelijks, tenzij die erg hoog is. Maar stel dat u ervoor kiest om uw geld tien jaar lang op een rentedragende spaarrekening te laten staan, in plaats van het te beleggen op de beurs.
Als u er af en toe eens naar kijkt, zal u waarschijnlijk zien dat het bedrag telkens een beetje hoger staat. Het lijkt alsof u consequent geld verdient, maar laten we ook inflatie meerekenen. Hieronder ziet u een voorbeeld op basis van € 1.000 op een spaarrekening in euro. Dat betekent dat we inflatie- en rentegegevens uit de eurozone gebruiken, maar het basisprincipe geldt voor de meeste landen wereldwijd.
Groei van €1.000 op een spaarrekening in euro versus de impact van inflatie over 10 jaar
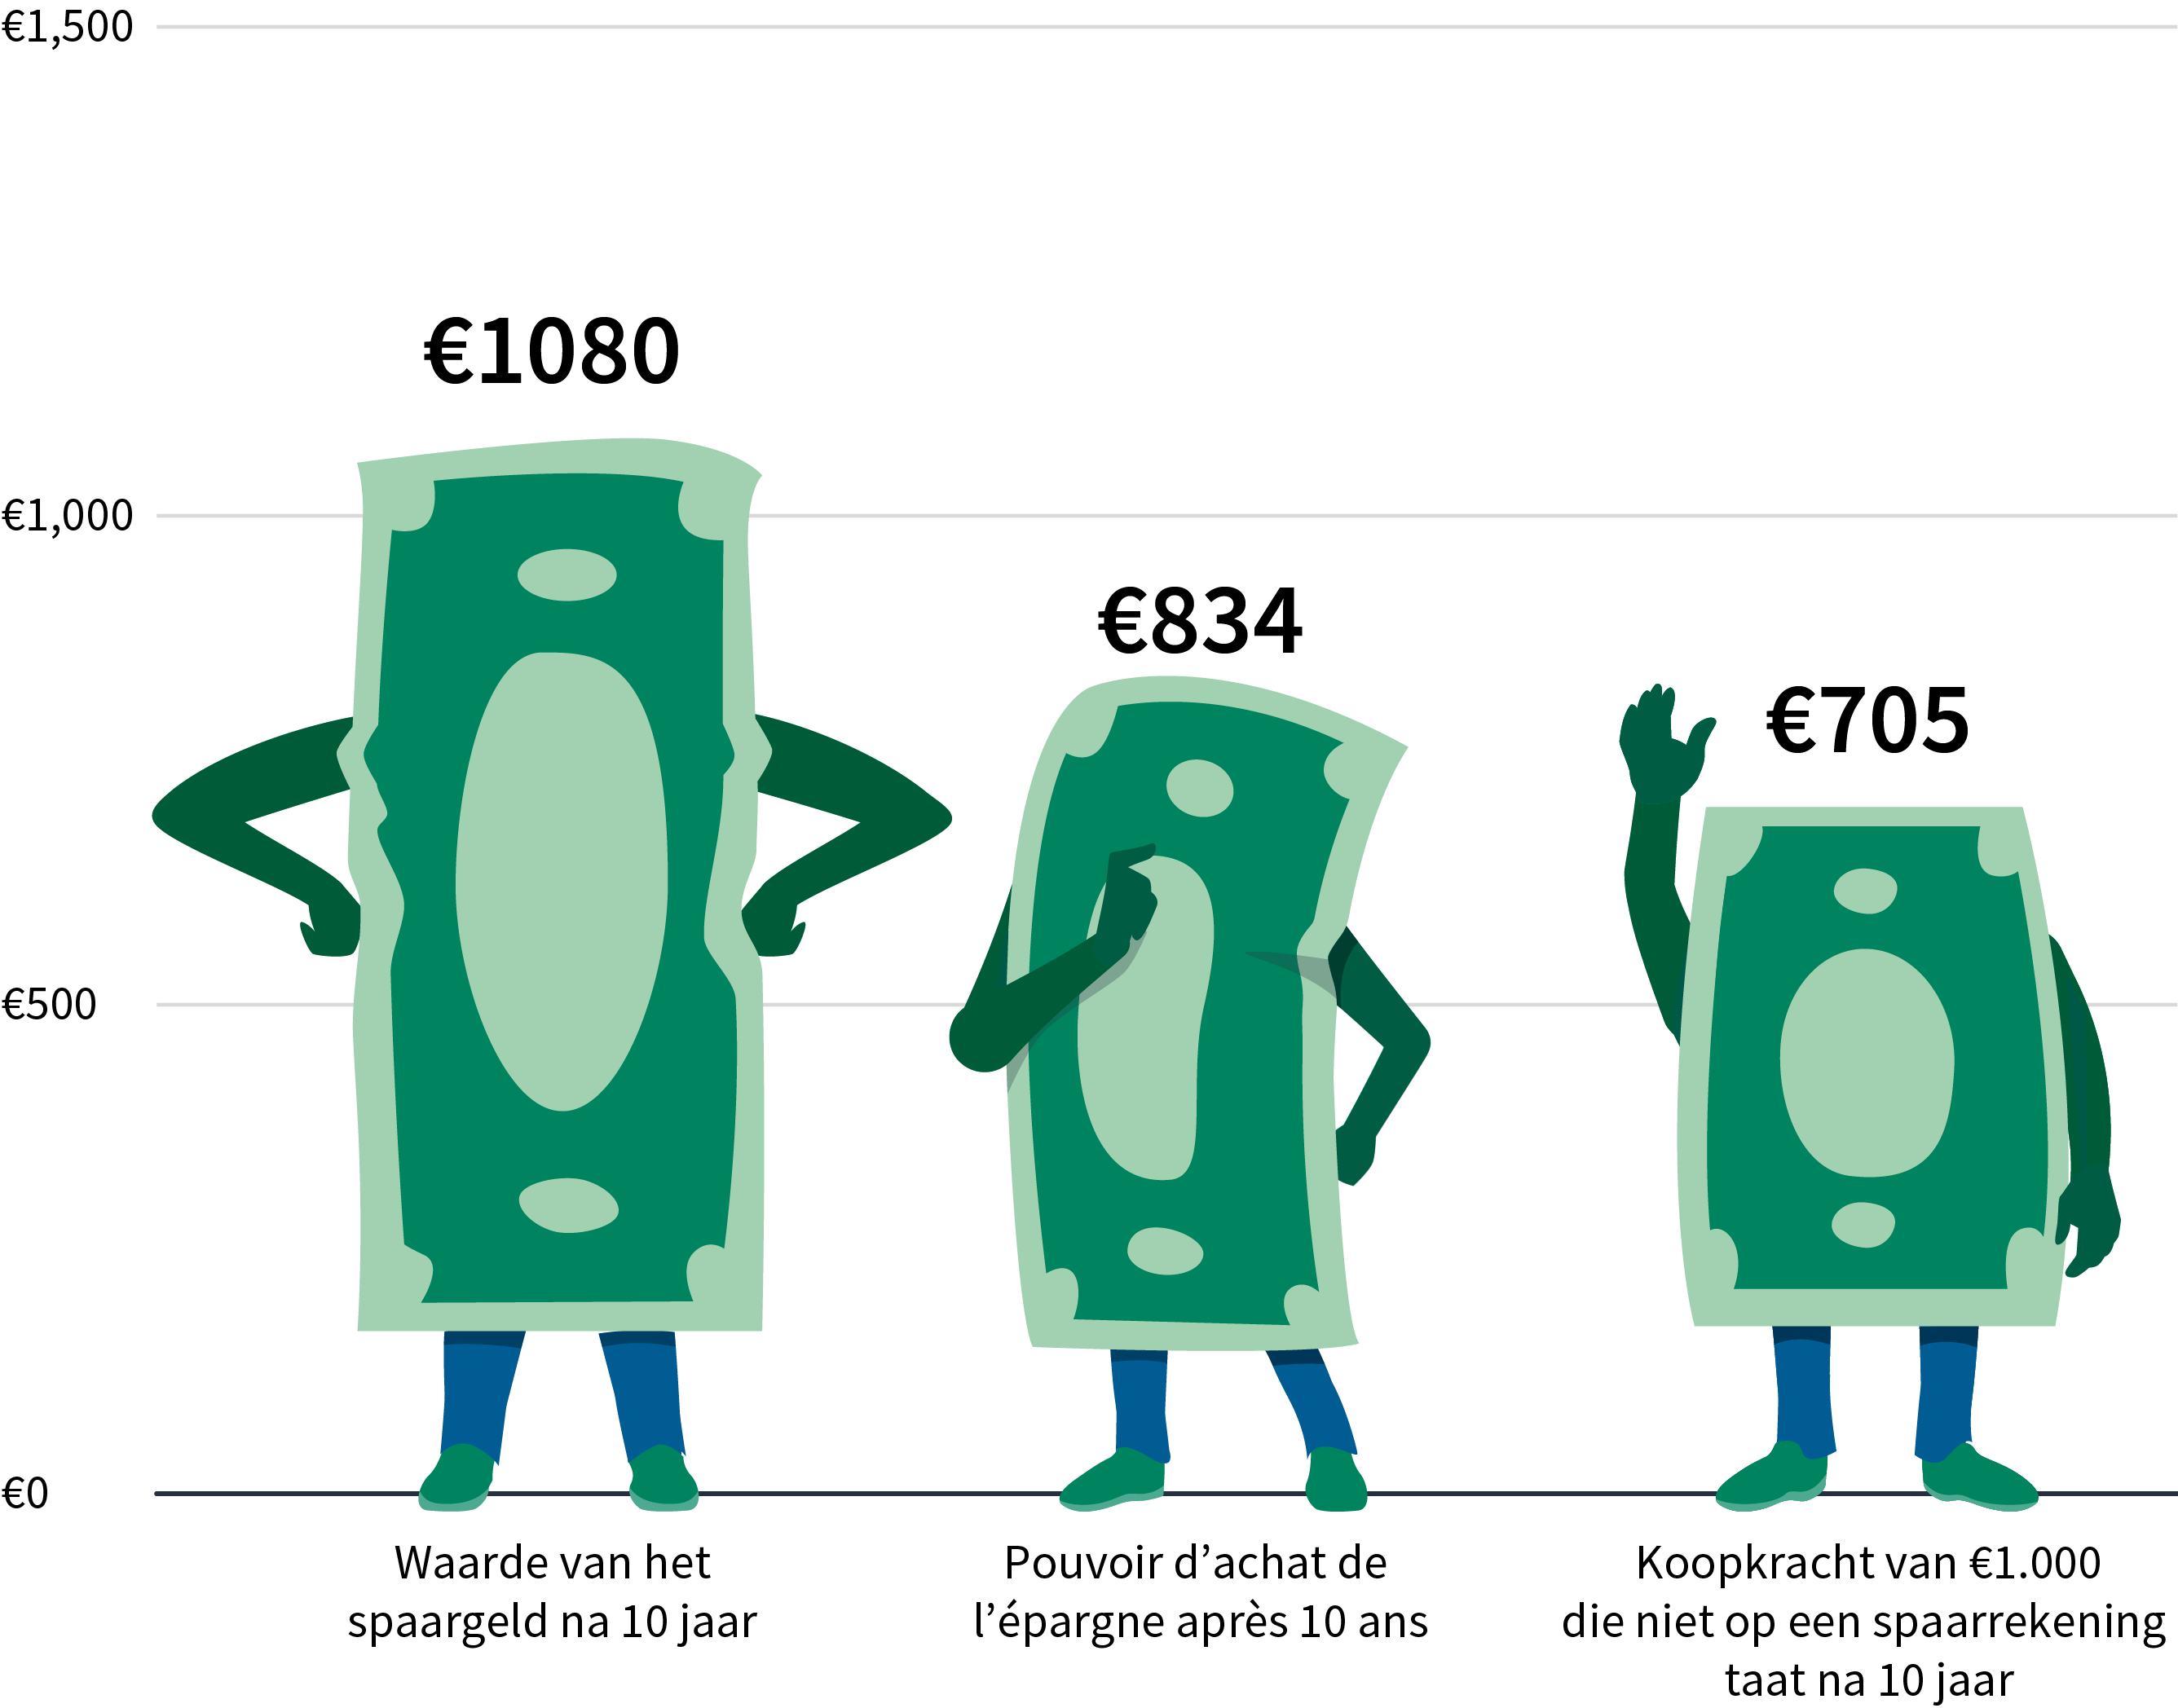
Bron: Bloomberg, BNP Paribas Asset Management. Data van 31 december 2015 tot 31 december 2025, EUR. Herleid tot 1000 op de startdatum van de grafiek.
In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
U denkt misschien dat u jaar na jaar veilig geld verdient dankzij de rente, maar in werkelijkheid wordt die groei stilletjes opgegeten door inflatie. Na 10 jaar lijkt het alsof uw bedrag is aangegroeid tot € 1.080. Maar houdt u rekening met inflatie, dan is uw koopkracht zelfs lager dan de € 1.000 waarmee u begon. En natuurlijk: als u niets met uw geld doet, verliest het € 295 aan waarde!
Inflatie verslaan
Hoe kan u inflatie dan verslaan? Het korte antwoord: door een hoger rendement te behalen dan de inflatie. Liefst een stuk hoger. Dat is natuurlijk gemakkelijker gezegd dan gedaan, maar er bestaan wel manieren om het te proberen. Eén daarvan is om niet langs de zijlijn te blijven staan en de mogelijkheden van de beleggingswereld te verkennen.
Vertrouwt u het beheer van uw vermogen liever toe aan experts? Dat kan bij AXA IM Select Belgium in het kader van een contract van discretionair vermogensbeheer. Zij bouwen uw portefeuille op en beheren in overeenstemming met uw beleggingsprofiel, dat u samen zult bepalen. Bent u benieuwd naar wat AXA IM Select Belgium u kan bieden? Maak dan vrijblijvend een afspraak met een van onze relatiebeheerders.
Daarbij is het belangrijk om te beseffen dat beleggingen geen garanties bieden: de waarde kan zowel dalen als stijgen, en het is mogelijk dat u zelfs minder terugkrijgt dan u hebt ingelegd. Maar ze bieden ook de kans op aanzienlijk hogere rendementen op lange termijn, zoals we in de andere artikels van deze reeks toelichten.
Risicowaarschuwing
De waarde van beleggingen en de inkomsten die ze genereren, kunnen zowel dalen als stijgen. Het is mogelijk dat beleggers het oorspronkelijk geïnvesteerde bedrag niet terugkrijgen.